Now Reading: KfW: Deutscher Mittelstand ist gut positioniert, den Aufschwung mitzutragen
-
01
KfW: Deutscher Mittelstand ist gut positioniert, den Aufschwung mitzutragen
KfW: Deutscher Mittelstand ist gut positioniert, den Aufschwung mitzutragen

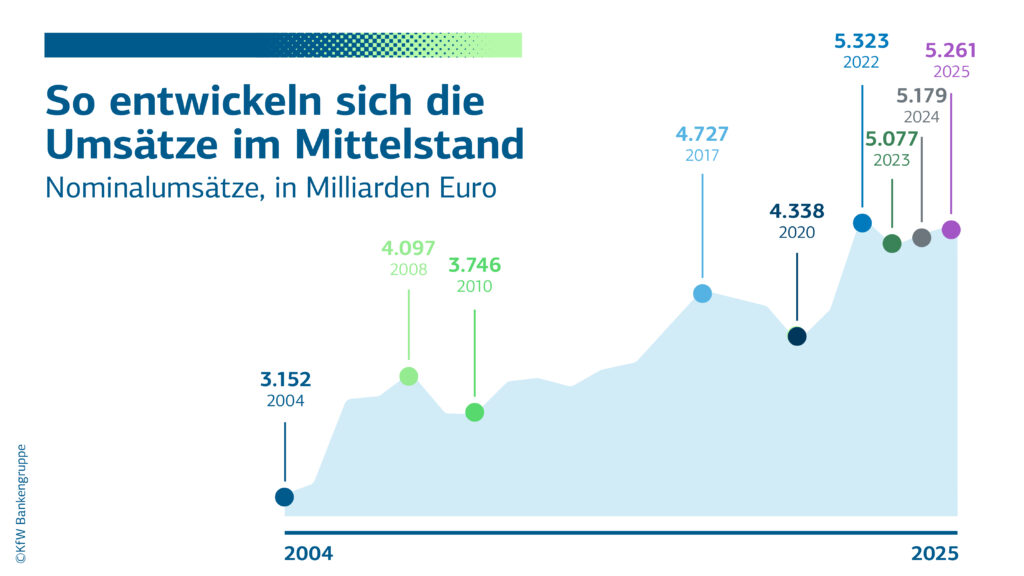
Frankfurt/Main (22.10.26) – Deutschland befindet sich im wirtschaftlichen Aufschwung – und die mittelständischen Unternehmen sind gut aufgestellt, diesen nachhaltig mit voranzutreiben. Denn trotz der zahlreichen Herausforderungen der vergangenen Jahre zeigt sich der deutsche Mittelstand widerstandsfähig. Zwar stiegen die Umsätze im Jahr 2025 nur um magere 1,5 Prozent auf 5,3 Billionen Euro. Preisbereinigt war dies sogar ein Minus von 1,5 Prozent zum Vorjahr. Jedoch blieb mehr Gewinn bei den Unternehmen hängen: Die Gewinnmargen stiegen um 0,5 Prozentpunkte auf durchschnittlich 7,5 Prozent. Das heißt, dass ein Unternehmen mit jedem Euro Umsatz 7,5 Cent Gewinn erwirtschaftete. Im historischen Vergleich bewegt sich die Rentabilität damit wieder auf dem Vor-Corona-Niveau. Das sind Ergebnisse des KfW-Mittelstandspanels, der einzigen repräsentativen Erhebung für den gesamten deutschen Mittelstand.
Dafür werden Unternehmen mit einem Umsatz von bis zu 500 Millionen Euro befragt. Die Umfrage fand von Februar bis Juli 2026 statt, zudem gab es eine Sonderbefragung im September 2026.
Auch die Eigenkapitalausstattung der mittelständischen Unternehmen entwickelte sich insgesamt positiv. Wie schon 2024 lag die durchschnittliche Eigenkapitalquote im Jahr 2025 bei hohen 30,7 Prozent. Der Anteil schwach kapitalisierter Unternehmen mit einer Eigenkapitalquote von unter zehn Prozent sank dabei deutlich von mehr als 28 Prozent auf knapp 24 Prozent. Gleichzeitig stieg der Anteil der Mittelständler mit einer sehr hohen Eigenkapitalquote (von über 30 Prozent) um 1,5 Prozentpunkte auf mehr als 51 Prozent.
Die robuste Eigenkapitalbasis zeigt nicht nur, dass die Unternehmen eine hohe Verlusttragfähigkeit für schwierige Zeiten haben. Sie sind auch in einer guten Ausgangslage, Investitionen aus eigener Kraft zu schultern und um Fremdkapital zu erhalten.
“Viele mittelständische Unternehmen sind wirtschaftlich stark aufgestellt. Sie haben die finanziellen Möglichkeiten, in die Zukunft zu investieren – in ihre Digitalisierung, in Innovationen, neue Anlagen, in die Klima-Transformation”, sagt Dr. Dirk Schumacher, Chefvolkswirt der KfW. “Die schlechte Nachricht ist: Zu viele Unternehmen investieren noch gar nicht oder zu wenig. Sie verschieben Investitionsvorhaben. Das ist problematisch für den Wirtschaftsstandort Deutschland.”
Der Anteil von Unternehmen mit durchgeführten Investitionsvorhaben lag im Jahr 2025 bei lediglich 40 Prozent aller 3,9 Millionen Mittelständler. Der Medianwert der Investitionsquote betrug 5,4 Prozent. Das heißt, bei der Hälfte der investierenden Mittelständler lag das Investitionsvolumen bei maximal 5,4 Prozent ihres Umsatzes.
Der langjährige Durchschnittswert liegt bei 6,5 Prozent. Die Neuinvestitionen beliefen sich auf insgesamt 218 Milliarden Euro, das waren drei Milliarden Euro weniger als im Vorjahr (real minus 3,7 Prozent auf 213 Milliarden Euro). Viele Unternehmen gaben im September 2026 an, anfänglich für dieses Jahr geplante Investitionen auf einen späteren Zeitpunkt zu verschieben.
Als größte Investitionshemmnisse betrachten die Unternehmen laut Befragung vom September die hohen Preise für Energie, Material und Löhne. Aber auch die Verunsicherung über die weitere wirtschaftliche Entwicklung, gesetzliche Vorgaben – Stichwort Bürokratie – sowie die Umsatzentwicklung des eigenen Unternehmens lähmen derzeit die Investitionstätigkeit.
Ihre insgesamt gute Eigenkapitalsituation würde vielen Mittelständlern die Fremdkapitalaufnahme für weitere Investitionen erlauben. Doch ihr Interesse an Bankkrediten ist weiterhin niedrig.
Nur zehn Prozent aller mittelständischen Unternehmen und lediglich 25 Prozent der investierenden Unternehmen haben im Jahr 2025 Kreditverhandlungen mit Banken oder Sparkassen geführt.
Meistgenannter Grund für die Zurückhaltung: eine generelle Ablehnung, sich zu verschulden. Die Unternehmen, die Kreditverhandlungen führten, waren aber überwiegend erfolgreich und erhielten einen Kreditvertrag. Allerdings nahmen Eigenablehnungen von Kleinstunternehmen nach Vorlage eines Kreditangebots im Jahr 2025 massiv zu. Dies dürfte daran liegen, dass Kreditinstitute aufgrund der schwierigen wirtschaftlichen Lage erhöhte Anforderungen gestellt haben und die Kreditangebote von den Unternehmen daher oft als nicht attraktiv bewertet wurden.