Now Reading: Sparda-Banken: Wohnstudie 2026 – Immobilien liegen häufig am falschen Ort. Es braucht neue Wege zu mehr Wohneigentum.
-
01
Sparda-Banken: Wohnstudie 2026 – Immobilien liegen häufig am falschen Ort. Es braucht neue Wege zu mehr Wohneigentum.
Sparda-Banken: Wohnstudie 2026 – Immobilien liegen häufig am falschen Ort. Es braucht neue Wege zu mehr Wohneigentum.

Frankfurt/Main (16.10.26) – Millionen ältere Eigentümerhaushalte, Millionen jüngere Menschen mit dem Wunsch nach Wohneigentum – und trotzdem keine flächendeckende Entspannung auf dem Immobilienmarkt. Die neue Sparda-Studie „Zwischen Stadt und Land: Wohneigentumsbildung im demografischen Wandel“ zeigt: Die Erwartung, dass der Generationenwechsel bei den Babyboomern eine massive Welle verfügbarer Immobilien auslöst und die Wohnungsprobleme Deutschlands von allein löst, greift zu kurz.
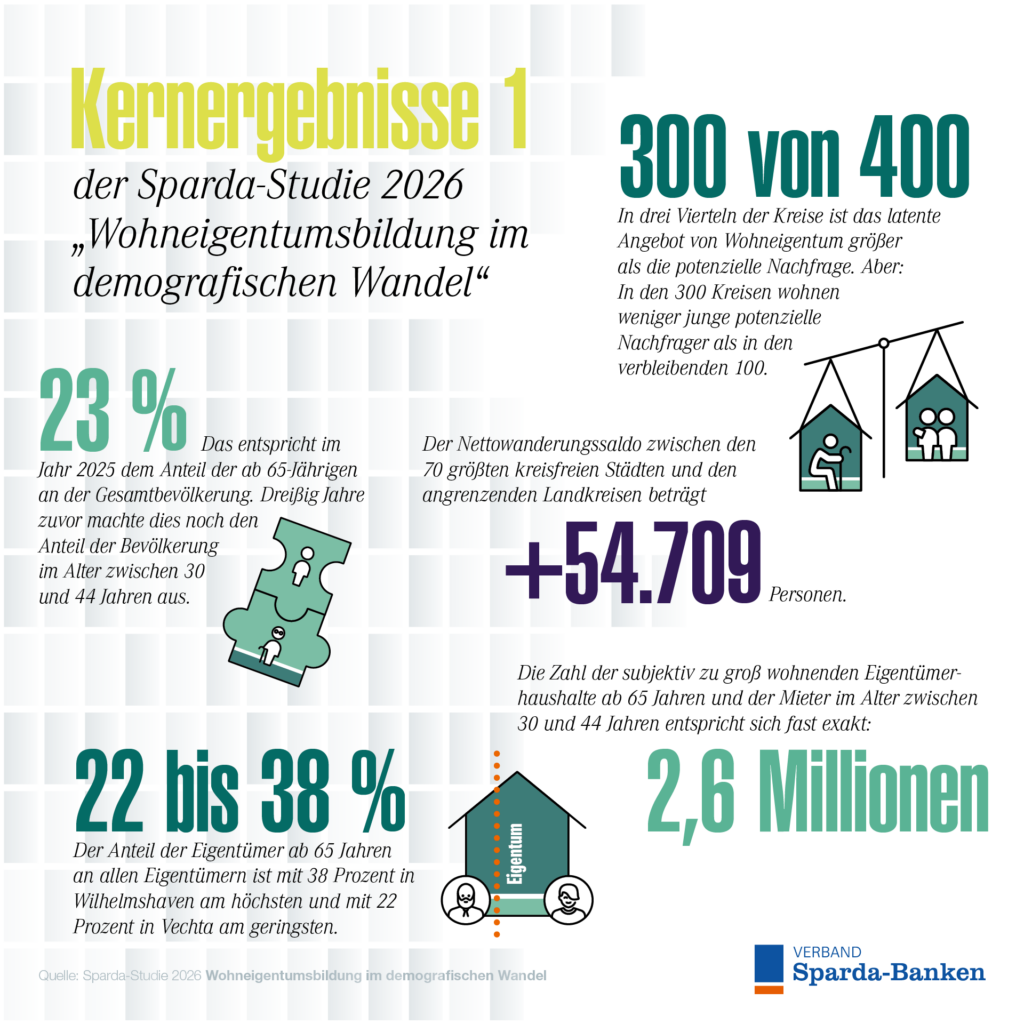
Illustration: Sparda-Banken
Die vom Verband der Sparda-Banken gemeinsam mit dem Institut der deutschen Wirtschaft (IW) vorgelegte Untersuchung stellt rund 5,3 Millionen Mieterhaushalten zwischen 30 und 44 Jahren eine ebenso große Zahl von Eigentümerhaushalten ab 65 Jahren gegenüber. Bundesweit erscheint das Verhältnis ausgeglichen. Doch hinter diesen Zahlen verbirgt sich ein erhebliches regionales Ungleichgewicht.
„Die Hoffnung auf einen Silver Tsunami ist keine wohnungspolitische Strategie. Der demografische Wandel wird die Wohnungsnot nicht für uns lösen. Wenn wir mehr Menschen den Weg in die eigenen vier Wände ermöglichen wollen, muss die Politik endlich über Einzelmaßnahmen hinausdenken und die strukturellen Hindernisse angehen“, erklärt Florian RENTSCH, Vorstandsvorsitzender des Verbandes der Sparda-Banken.
Millionen potenziell verfügbare Immobilien – aber häufig nicht dort, wo sie gebraucht werden
Grundlage der Studie ist unter anderem eine Sonderauswertung des Zensus für alle 400 Landkreise und kreisfreien Städte Deutschlands. In 300 Kreisen übersteigt die Zahl älterer Eigentümerhaushalte rechnerisch die Zahl jüngerer Mieterhaushalte. Allerdings konzentrieren sich die potenziellen Angebotsüberhänge vielfach auf kleinere und ländlich geprägte Regionen. Die größte Nachfrage besteht dagegen in den wirtschaftlich starken Ballungsräumen.
Wird das mögliche Angebot auf Eigentümerhaushalte ab 75 Jahren eingegrenzt, weisen nur noch 91 der 400 Kreise einen rechnerischen Überhang auf. Selbst wenn das direkte Umland berücksichtigt wird, reicht das potenzielle Angebot in 34 von 70 untersuchten Großstädten nicht aus, um die mögliche Nachfrage jüngerer Haushalte zu decken. Unter den sieben größten deutschen Städten erreicht lediglich Stuttgart annähernd ein ausgeglichenes Verhältnis.
„Der demografische Wandel eröffnet durchaus neue Chancen für die Wohneigentumsbildung. Aber ein potenziell freiwerdendes Eigenheim auf dem Land löst nicht das Wohnraumproblem einer jungen Familie in der Großstadt. Entscheidend ist, ob Angebot und Nachfrage regional zusammenpassen – und ob vorhandene Immobilien tatsächlich verfügbar werden“, erläutert Dr. Pekka SAGNER, Immobilienökonom am Institut der deutschen Wirtschaft und Mitautor der Studie.
2,6 Millionen ältere Eigentümerhaushalte empfinden ihre Wohnung als zu groß
Neben den regionalen Unterschieden macht die Studie eine weitere Herausforderung sichtbar: die ungleiche Nutzung des vorhandenen Wohnraums.
37 Prozent der Eigentümerhaushalte ab 65 Jahren bewerten ihre Wohnung als zu groß. Das entspricht rund 2,6 Millionen Haushalten. Gleichzeitig empfinden 35 Prozent der jüngeren Mieterhaushalte zwischen 30 und 44 Jahren ihre Wohnung als zu klein.
Daraus ergeben sich Chancen für eine bessere Verteilung des vorhandenen Wohnraums. Doch ältere Menschen ziehen selten allein deshalb um, weil die bisherige Immobilie zu groß geworden ist. Hohe Erwerbsnebenkosten, fehlende kleinere und barrierearme Alternativen sowie die enge Bindung an das vertraute Wohnumfeld erschweren einen Wechsel.
„Wir haben nicht nur zu wenig Wohnraum. Wir nutzen den vorhandenen Wohnraum teilweise auch nicht so, wie es den Bedürfnissen der Menschen entsprechen würde. Niemand soll sein Zuhause aufgeben müssen. Aber wer sich freiwillig verkleinern, sein Haus teilen oder zusätzlichen Wohnraum schaffen möchte, sollte dabei unterstützt werden – statt an Kosten und Bürokratie zu scheitern“, fordert Florian RENTSCH.
Von Göttingen bis Singapur: Neue Ideen für den Wohnungsbestand
Die Sparda-Studie untersucht konkrete Praxisbeispiele aus Deutschland und dem Ausland, die zeigen, wie vorhandener Wohnraum besser genutzt werden kann.
Im Tübinger Projekt „Pfrondorfer Neschtle“ schaffen kleinere, barrierefreie Wohnungen neue Perspektiven für ältere Menschen im vertrauten Quartier. Die Wohnraumagentur Göttingen berät Eigentümer zur Teilung von Einfamilienhäusern, zur Einrichtung von Einliegerwohnungen und zur Untervermietung.
Auch internationale Ansätze liefern Anregungen. Singapur unterstützt unter bestimmten Voraussetzungen den Wechsel älterer Eigentümer in kleinere Wohnungen mit einem finanziellen Bonus. In der belgischen Region Flandern konnten Immobilienkäufer bis Ende 2023 bereits gezahlte Grunderwerbsteuer teilweise auf einen erneuten Erwerb anrechnen lassen.
Für Deutschland könnten vergleichbare Instrumente dazu beitragen, freiwillige Wohnungswechsel zu erleichtern. Die Studie macht zugleich deutlich, dass einzelne Prämien oder Tauschprogramme allein nicht ausreichen. Entscheidend ist das Zusammenspiel aus geeigneten Wohnalternativen, finanzieller Planungssicherheit, Beratung und praktischer Unterstützung.
Deutschland braucht einen Wohneigentumsturbo
Für den Verband der Sparda-Banken sind die Ergebnisse ein klarer Handlungsauftrag an die Politik. Der Bauturbo und die bestehenden KfW-Förderprogramme wie das Programm “Jung kauft Alt” enthalten richtige Ansätze, reichen jedoch nicht aus, um die strukturellen Probleme des Wohnungsmarktes zu lösen.
Der Verband fordert deshalb ein umfassenderes Maßnahmenpaket: Die Grunderwerbsteuer beim erstmaligen Erwerb selbstgenutzten Wohneigentums sollte entfallen. Förderprogramme müssen einfacher, transparenter und stärker auf den Erwerb sowie die Sanierung von Bestandsimmobilien ausgerichtet werden. Zugleich braucht es mehr altersgerechte Wohnungen, bessere Möglichkeiten zur Umnutzung und Teilung bestehender Gebäude sowie eine engere Verzahnung von Stadt- und Umlandentwicklung.
„Deutschland braucht nicht nur einen Bauturbo, sondern zusätzlich einen Wohneigentumsturbo: mit weniger Erwerbsnebenkosten, einer besseren Nutzung des vorhandenen Wohnraums und Finanzierungsbedingungen, die den Weg in die eigenen vier Wände erleichtern statt erschweren“, sagt Florian RENTSCH.
Immobilienfinanzierung nicht zusätzlich erschweren
Wer mehr Wohneigentum ermöglichen will, muss auch dessen Finanzierung im Blick behalten. Der Verband begrüßt deshalb das politische Vorhaben, den sektoralen Systemrisikopuffer für Wohnimmobilienfinanzierungen zum 1. Januar 2027 abzuschaffen. Nachdem die BaFin den Puffer im Mai 2025 bereits von zwei auf ein Prozent gesenkt hatte, wäre dessen vollständige Rücknahme ein weiterer Schritt zur Entlastung der Banken. Die erforderliche aufsichtsrechtliche Umsetzung steht jedoch noch aus.
Zugleich warnt der Sparda-Verband vor neuen Belastungen. Dies gilt insbesondere für die diskutierte Erhöhung der unverzinsten Mindestreserve im Eurosystem von einem auf zwei Prozent. Eine solche Maßnahme würde die Ertragslage der Banken zusätzlich belasten. Auch die Notwendigkeit des weiterhin bestehenden antizyklischen Kapitalpuffers sollte aus Sicht des Verbandes überprüft werden.
„Es passt nicht zusammen, Wohneigentum politisch fördern zu wollen und gleichzeitig seine Finanzierung immer weiter zu erschweren. Die angekündigte Abschaffung des Systemrisikopuffers ist richtig. Aber wir dürfen diese Entlastung nicht durch neue Belastungen an anderer Stelle wieder verspielen. Wer mehr Wohneigentum will, muss auch mehr Finanzierung ermöglichen“, betont Florian RENTSCH.
Die Rücknahme zusätzlicher Kapitalanforderungen führt nicht automatisch zu sinkenden Bauzinsen oder einer sprunghaften Ausweitung der Kreditvergabe. Sie kann aber regulatorische Spielräume verbessern. Für den Verband bleibt entscheidend, dass eine risikogerechte Bankenaufsicht verantwortungsvolle Immobilienfinanzierungen ermöglicht und nicht unnötig erschwert.
Über die Sparda-Studie 2026
Die Studie „Zwischen Stadt und Land: Wohneigentumsbildung im demografischen Wandel“ untersucht die potenzielle Nachfrage jüngerer Mieterhaushalte nach Wohneigentum und das latente Wohnraumpotenzial älterer Eigentümerhaushalte. Sie basiert unter anderem auf einer Sonderauswertung des Zensus 2022 für alle 400 Landkreise und kreisfreien Städte Deutschlands sowie ergänzenden Analysen zum Wohnflächenkonsum, zu regionalen Wanderungsbewegungen und zu wirtschaftlichen Rahmenbedingungen. Darüber hinaus werden nationale und internationale Praxisbeispiele zur besseren Nutzung bestehender Immobilien untersucht.
Erstellt wurde die Studie vom Institut der deutschen Wirtschaft und der IW Consult im Auftrag des Verbandes der Sparda-Banken.
Diese und viele weitere spannende Erkenntnisse zu den Preisentwicklungen und Zukunftschancen Ihrer Region finden Sie in der neuen Sparda-Wohnstudie 2026 unter www.sparda-wohnen2026.de