Now Reading: Postbank: Trotz hoher Sparbereitschaft – vier von zehn Sparern legen weniger zurück
-
01
Postbank: Trotz hoher Sparbereitschaft – vier von zehn Sparern legen weniger zurück
Postbank: Trotz hoher Sparbereitschaft – vier von zehn Sparern legen weniger zurück

Bonn (3.11.26) – Deutschland spart: Vier von fünf Menschen (81 Prozent) bilden Rücklagen – praktisch genauso viele wie im Vorjahr (80 Prozent). Trotz des ausgeprägten Sparwillens fällt es vielen Menschen schwerer, Geld zur Seite zu legen. Vier von zehn Sparern (41 Prozent) legen heute weniger zurück als noch vor einem Jahr, jeder fünfte (21 Prozent) sogar deutlich weniger. Nur knapp jeder vierte (24 Prozent) hat seine Sparleistung erhöht, ein Drittel (33 Prozent) spart unverändert weiter. „Obwohl die Reallöhne zuletzt wieder gestiegen sind und sich die Kaufkraft der Beschäftigten im Durchschnitt erholt hat, bedeutet das nicht, dass sich die finanzielle Lage für alle Haushalte gleichermaßen entspannt“, sagt Dr. Ulrich Stephan, Chefanlagestratege Privat- und Firmenkunden der Postbank.
Grafik: Postbank
Besonders knapp ist der Spielraum bei niedrigen Einkommen: Von den Menschen mit weniger als 2.500 Euro Haushaltsnettoeinkommen können 29 Prozent derzeit nichts beiseitelegen, bei höheren Einkommen betrifft dies lediglich sechs Prozent. Ob Verbraucher Geld zurücklegen können oder nicht, hängt maßgeblich von ihrer Lebenssituation ab: Jeder fünfte Mieter (20 Prozent) kann keine Rücklagen bilden, unter Immobilienbesitzern sind es nur sechs Prozent. Jeder fünfte Rentner (20 Prozent) ist nicht in der Lage zu sparen – gegenüber neun Prozent der Erwerbstätigen.
Lebensunterhalt: Fast jeder Zweite greift auf Ersparnisse zurück
Wie stark die gestiegenen Preise die finanzielle Vorsorge beeinflussen, zeigt ein weiteres Ergebnis der Postbank Umfrage: 43 Prozent der Befragten greifen auf ihre Ersparnisse zurück, um laufende Lebenshaltungskosten zu bezahlen, zwölf Prozent sogar in größerem Umfang. Nur 39 Prozent der Befragten können ihre Ausgaben vollständig aus ihren laufenden Einnahmen bestreiten. Durch die gestiegenen Lebenshaltungskosten fühlen sich nicht nur die unteren Einkommensgruppen belastet: Von den Haushalten mit einem monatlichen Nettoeinkommen von mindestens 2.500 Euro verwenden 41 Prozent ihre Ersparnisse zur Deckung der Lebenshaltungskosten, bei Haushalten unterhalb dieser Einkommensgrenze ist es fast jeder zweite (49 Prozent). Besonders angespannt ist die Lage dort, wo Einkommen und Reserven fehlen: 27 Prozent der Haushalte mit weniger als 2.500 Euro Nettoeinkommen verfügen nicht über Ersparnisse, auf die sie zurückgreifen könnten. Bei höheren Einkommen sind es immerhin sieben Prozent.
Zugleich hat der Preisdruck wieder zugenommen. 15 Prozent der Befragten geben an, aufgrund der gestiegenen Preise ihre Lebenshaltungskosten kaum noch bezahlen zu können – im März 2026 waren es 13 Prozent. Bei Haushalten mit weniger als 2.500 Euro Nettoeinkommen sagt dies fast jeder vierte (24 Prozent), bei höheren Einkommen immerhin elf Prozent. „Die wieder anziehende Inflation trifft die Haushalte auf einem bereits deutlich erhöhten Preisniveau“, erklärt Dr. Ulrich Stephan. „Je kleiner das Einkommen, desto weniger Möglichkeiten gibt es, steigende Preise aufzufangen. Inflation belastet deshalb nicht nur den aktuellen Konsum, sondern auch die Fähigkeit, Rücklagen zu bilden und für die Zukunft vorzusorgen.“
Sparziele: Sicherheit statt Konsum
Obwohl der finanzielle Spielraum für viele kleiner geworden ist, bleibt der Sparwille ausgeprägt – und richtet sich vor allem auf Sicherheit. 42 Prozent der Sparer legen einen Notgroschen für unvorhersehbare Ausgaben zurück, 37 Prozent sparen für ein finanzielles Polster in Krisenzeiten und 35 Prozent für ihre Altersvorsorge. Konkrete Konsumwünsche stehen deutlich weiter hinten: Für eine besondere Ausgabe wie eine Reise sparen 16 Prozent, für ein Auto zehn Prozent.
„Fehlende Rücklagen sind meist keine Frage mangelnder Sparbereitschaft oder übermäßigen Konsums“, betont Dr. Ulrich Stephan. „Gerade die Nicht-Sparer wünschen sich besonders häufig ein finanzielles Polster. Sicherheit ist vielen wichtiger als Konsum – doch der finanzielle Spielraum fehlt.“ Mehr als jeder zweite Befragte (52 Prozent), der derzeit nicht in der Lage ist, Rücklagen zu bilden, würde gerne einen Notgroschen aufbauen und 43 Prozent für Krisenzeiten vorsorgen. Nur vier Prozent der Nicht-Sparer geben an, dass Urlaub, Geschenke oder Hobbys sie vom Sparen abhalten. Knapp 71 Prozent nennen dagegen zu hohe Lebenshaltungskosten als Grund.
Beliebteste Sparform: Girokonto
Werden Ersparnisse gebildet, liegen sie am häufigsten auf dem Girokonto: 43 Prozent der Befragten nutzen es zum Sparen; 41 Prozent waren es im Vorjahr. Tagesgeld folgt mit 40 Prozent, ein klassisches Sparkonto nutzen 26 Prozent der Befragten. Rund jeder dritte (32 Prozent) investiert in Wertpapiere. Nach einem deutlichen Anstieg von 30 Prozent im Jahr 2024 auf 34 Prozent im Jahr 2025 ist der Anteil der Wertpapieranleger 2026 wieder leicht zurückgegangen. ETFs sind als Anlage weiter sehr beliebt. 21 Prozent der Befragten nutzen diese Anlageform, ebenso viele wie im Vorjahr.
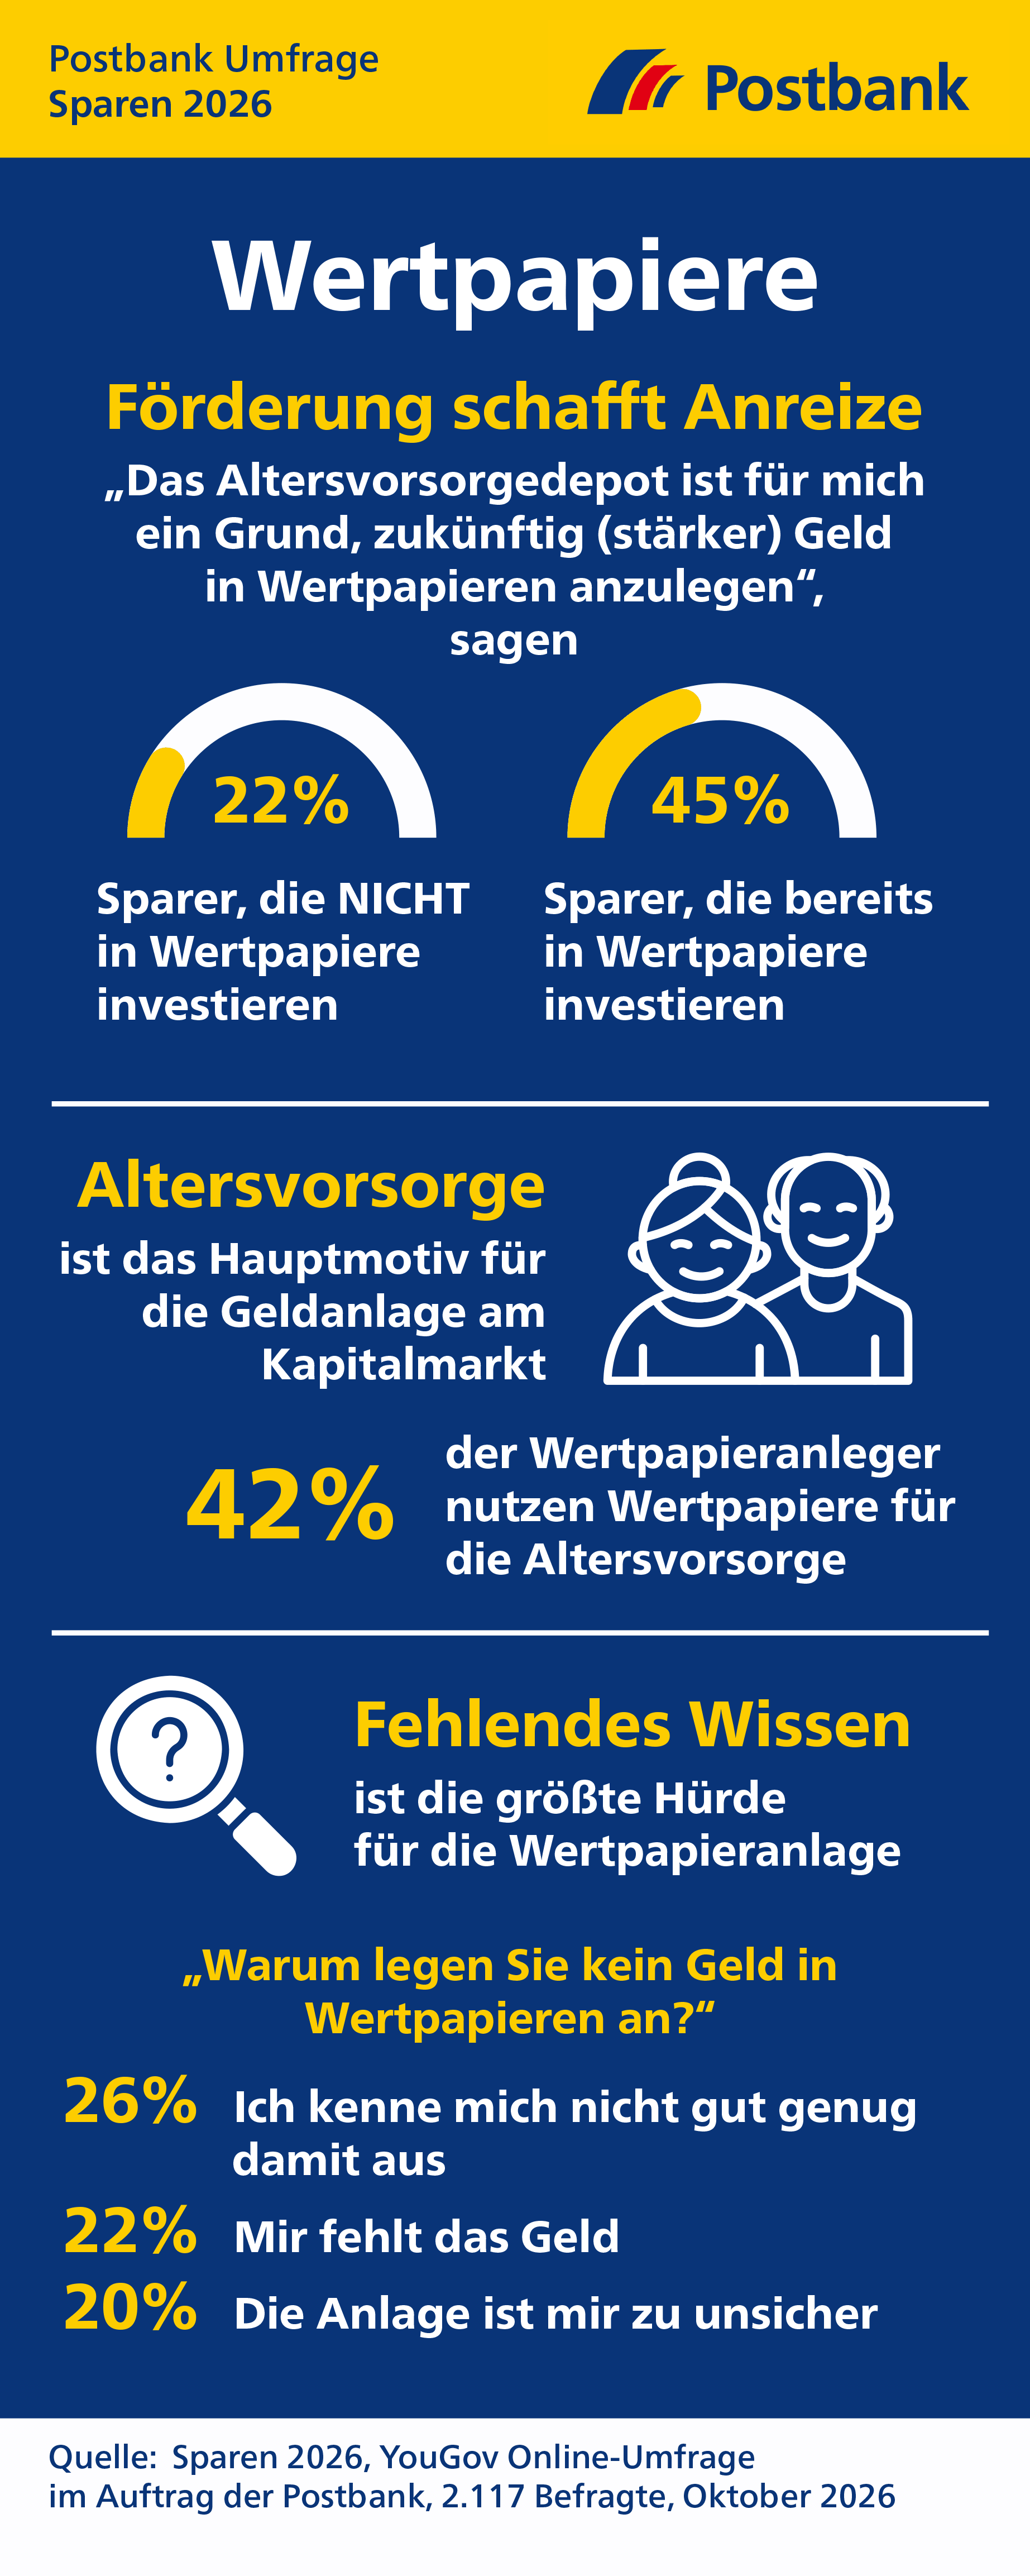
Vor allem langfristige Ziele stehen bei der Wertpapieranlage im Fokus: 42 Prozent nutzen sie für die Altersvorsorge, 41 Prozent für den Vermögensaufbau. Ein Viertel (25 Prozent) möchte damit ein finanzielles Polster für Krisenzeiten aufbauen, 22 Prozent einen Notgroschen. Lediglich vier Prozent nennen kurzfristige Gewinne als eines ihrer wichtigsten Anlageziele. „Gerade wenn der finanzielle Spielraum zum Sparen begrenzt ist, gewinnen langfristige Ertragschancen an Bedeutung. Breit gestreute Wertpapieranlagen bieten die Möglichkeit, auch mit kleineren Beträgen am Wachstum der Kapitalmärkte teilzuhaben“, erklärt Dr. Ulrich Stephan.
Wertpapiere: Fehlendes Wissen bremst den Einstieg
Bislang ist der Zugang zum Kapitalmarkt allerdings unausgewogen, wie die Ergebnisse der Postbank Umfrage zeigen. 43 Prozent der Befragten mit einem Haushaltsnettoeinkommen von mindestens 2.500 Euro investieren in Wertpapiere, bei niedrigeren Einkommen sind es lediglich 18 Prozent. Auch zwischen Immobilienbesitzern (41 Prozent) und Mietern (25 Prozent) sowie Männern (39 Prozent) und Frauen (25 Prozent) bestehen deutliche Unterschiede. Doch Geld allein erklärt die Schieflage nicht. Die größte Einstiegshürde ist fehlendes Wissen: 26 Prozent der Nicht-Wertpapieranleger geben an, sich mit Wertpapieren nicht gut genug auszukennen. 22 Prozent fehlt das Geld für eine Anlage, 20 Prozent empfinden Wertpapiere als zu unsicher.
Das Altersvorsorgedepot könnte neue Impulse setzen: 22 Prozent der Sparer, die bislang nicht in Wertpapiere investieren, sagen, dass die staatliche Förderung für sie ein Grund wäre, künftig am Kapitalmarkt anzulegen. Unter den aktiven Wertpapieranlegern wollen sogar 45 Prozent aufgrund der Förderung in Zukunft verstärkt investieren. „Die staatliche Förderung kann einen Anstoß geben, sich mit der Wertpapieranlage auseinanderzusetzen. Entscheidend wird sein, den Einstieg möglichst einfach und verständlich zu gestalten. Denn fehlendes Wissen ist heute noch die größte Hürde für die Wertpapieranlage“, ergänzt Dr. Ulrich Stephan.