Now Reading: DIW: Deutschlands fiskalpolitische Kehrtwende könnte Wirkung der EZB-Zinspolitik schwächen
-
01
DIW: Deutschlands fiskalpolitische Kehrtwende könnte Wirkung der EZB-Zinspolitik schwächen
DIW: Deutschlands fiskalpolitische Kehrtwende könnte Wirkung der EZB-Zinspolitik schwächen

Berlin (7.10.26) – Leitzinserhöhungen belasten Staatshaushalte der Euroländer über Zinsausgaben und schwächere Konjunktur sehr unterschiedlich – DIW-Studie schätzt fiskalpolitische Reaktion der Länder und deren Einfluss auf Wirtschaftsleistung und Inflation – Konsolidierende Länder verlieren mehr Wirtschaftsleistung als Länder, die Schulden aufnehmen – Fiskalpolitische Kehrtwende Deutschlands dürfte Aufgabe für EZB-Geldpolitik erschweren
Die jüngsten Zinserhöhungen der Europäischen Zentralbank (EZB) könnten die durch den Iran-Krieg ausgelöste Inflation nicht ausreichend dämpfen. Einer der Gründe dürfte die fiskalpolitische Kehrtwende Deutschlands sein: Mit der Reform der Schuldenbremse und den großen Ausgabenpaketen für Infrastruktur und Verteidigung wird das wirtschaftlich größte Euroland auf Zinserhöhungen wohl nicht mit Ausgabenkürzungen reagieren.
Zinserhöhungen belasten den Staatshaushalt, weil sie die Refinanzierung verteuern und die Konjunktur bremsen. Finanziert die Fiskalpolitik die Haushaltslücke statt mit Einsparungen über zusätzliche Kredite, bremst dies die Wirtschaftsleistung nach einer Zinserhöhung weniger aus, zeigt eine aktuelle Studie des Deutschen Instituts für Wirtschaftsforschung (DIW Berlin). Gleichzeitig dämmen die Zinserhöhungen aber auch die Inflation nicht mehr so effektiv ein.
Grafik: © DIW Berlin
„Wie stark ein Zinsschritt der EZB der Wirtschaft Schwung nimmt, entscheidet sich nicht nur im EZB-Tower in Frankfurt, sondern auch in den Finanzministerien der Mitgliedstaaten. Wer höhere Zinsen mit Ausgabenkürzungen beantwortet, verstärkt die Bremswirkung der Zinserhöhung. Wer sie vorübergehend über Schulden finanziert, federt sie ab“, fasst Studienautor Alexander Kriwoluzky, Leiter der Abteilung Makroökonomie im DIW Berlin, die Kernergebnisse zusammen
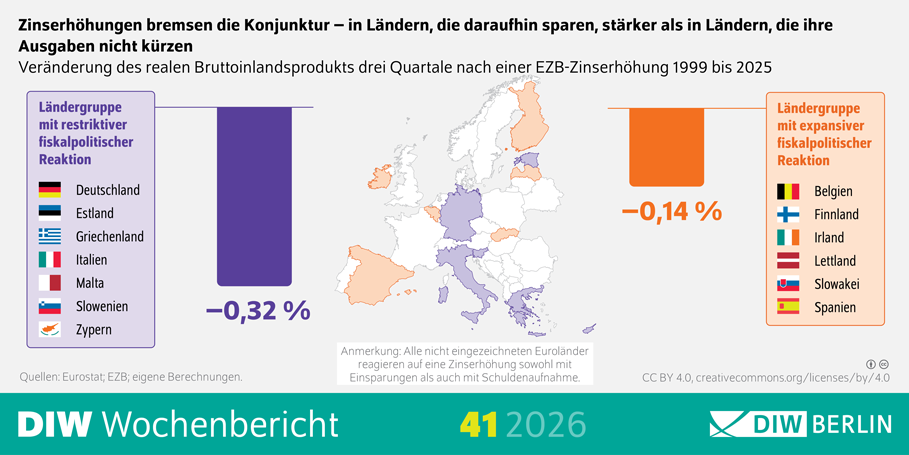
Anhand von Eurostat-Daten von 1999 bis 2025 hat er mit seinem Kollegen Frederik Kurcz geschätzt, wie die Reaktion der jeweiligen Euroländer auf eine Zinserhöhung ausfällt und wie sich das auf die jeweilige Wirtschaftsleistung und die Inflation auswirkt. Rund ein Drittel der Euroländer begegnet demnach der durch die Zinserhöhung steigenden Zinslast mit Ausgabenkürzungen. Zu dieser Gruppe gehören neben Griechenland und Italien auch wenig verschuldete Länder wie Estland. „Der tatsächliche Schuldenstand zum Zeitpunkt der Zinserhöhung ist weniger wichtig. Die hoch verschuldeten Länder im Euroraum reagieren nicht systematisch anders auf die Zinserhöhung als die Mitgliedsländer mit einer niedrigeren Verschuldung“, berichtet Studienautor Kurcz. Auch Deutschland zählte durch die Schuldenbremse bis 2025 zu den sparenden Ländern, wo die Wirtschaftsleistung drei Quartale nach einer Zinserhöhung den DIW-Berechnungen zufolge im Schnitt um 0,32 Prozent sinkt.
„Die EZB muss die fiskalpolitische Reaktion der Mitgliedstaaten stärker einkalkulieren.“ Alexander Kriwoluzky
Nur knapp halb so viel lässt dagegen die Wirtschaftsleistung in den Ländern nach, die die Erhöhung des Schuldenstands in Kauf nehmen und ihre Ausgaben nicht senken. Zu diesen Ländern mit einer expansiven Fiskalpolitik gehören Spanien, Belgien und Irland. Das reale Bruttoinlandsprodukt sinkt in diesen Ländern drei Quartale nach der Zinserhöhung nur um 0,14 Prozent. Allerdings wird die Inflation zumindest nach sechs Quartalen nicht mehr so effektiv eingedämmt wie in den sparenden Ländern.
EZB könnte wegen Deutschland mehr Zinserhöhungen benötigen
Mit der Reform der Schuldenbremse im Jahr 2025 und den großen Ausgabenpaketen für Infrastruktur und Verteidigung dürfte Deutschland von der sparenden in die expansive Gruppe wechseln. „Der neue fiskalpolitische Kurs der Bundesregierung legt nahe, dass Deutschland nach Zinserhöhungen künftig nicht mehr so stark spart wie bisher. Nach den jüngsten Zinserhöhungen im Juli und September dürfte auch die Wirtschaftsleistung nicht mehr so einbrechen“, erläutert Kurcz.
Diese Kehrtwende im wirtschaftlich stärksten Euroland hat auch Folgen für die anderen Mitgliedstaaten und die EZB: Die Gesamtinflation im Euroraum wird weniger effektiv gebremst. „Die EZB muss die fiskalpolitische Reaktion der Mitgliedstaaten stärker einkalkulieren“, sagt Kriwoluzky. „Um die durch den Iran-Krieg ausgelöste Inflation ebenso stark zu bremsen wie während der Energiepreiskrise, könnte sie nun stärkere oder länger anhaltende Zinserhöhungen benötigen.“